

IMM-FINANTARI 2026 – Realitatea dură a obținerii granturilor!
Episodul 2 din 18 | Seria EURO AGENCY
Mitul banilor gratis: cofinanțare, cheltuieli neeligibile și cashflow
„Grant 100% nerambursabil” – sintagma sună ca o promisiune totală: statul îți plătește integral investiția, tu doar semnezi. În realitate, lucrurile stau foarte diferit. Dacă articolul de luni ți-a arătat dacă firma ta e pregătită să acceseze fonduri, astăzi vorbim despre cât te costă de fapt să intri în joc.
Grantul poate fi un accelerator puternic pentru afacerea ta. Dar numai dacă intri cu ochii deschiși și cu cifrele făcute. Altfel, riscști să descoperi prea târziu că nu ai resursele să duci proiectul până la capăt.
„100% nerambursabil” – ce înseamnă de fapt
În comunicate și reclame, sintagma „grant 100% nerambursabil” înseamnă un singur lucru: suma primită de la stat nu trebuie returnată. Atât. Nu înseamnă că statul acoperă 100% din costurile tale.
În realitate, cofinanțarea reprezintă contribuția proprie a beneficiarului la cheltuielile eligibile ale proiectului. Dar, în practică, efortul financiar real al firmei include și toate cheltuielile neeligibile și TVA-ul – sume care nu apar în „procentul de grant”, dar apar în contul tău bancar.
Majoritatea programelor de investiții pentru IMM-uri acoperă între 60–75% din valoarea cheltuielilor eligibile. Restul vine din trei direcții, toate din buzunarul tău:
▶ Cofinanțare proprie (10–40% din cheltuielile eligibile, în funcție de regiune și schemă) ▶ Cheltuieli neeligibile (capital de lucru, stocuri, anumite salarii, echipamente second-hand) ▶ TVA – pentru firmele plătitoare de TVA, aceasta nu e decontată din grant
Concluzia e simplă: un proiect de 500.000 EUR cu intensitate 70% nu înseamnă că plătești zero. Înseamnă că ai nevoie de minim 150.000 EUR din surse proprii – plus bani pentru TVA și cheltuieli neeligibile care pot să ridice factura reală cu încă 20–30%.
Cofinanțarea: regula, nu excepția
La majoritatea programelor de investiții IMM, cofinanțarea proprie este standard. Procentele variază în funcție de regiune și tip de schemă:
- 10–25% cofinanțare – regiuni mai puțin dezvoltate (cele mai multe județe) • 25–40% cofinanțare – București–Ilfov și scheme cu intensitate mai mică • La depunere, finanțatorul cere dovada că poți acoperi cofinanțarea: capitaluri pozitive, disponibil în cont, linie de credit sau scrisoare de confort bancară.
Există însă și programe finanțate din FSE+, unde cofinanțarea este mult mai mică. De exemplu, Programul Educație și Ocupare (PEO) 2021–2027, care are un Ghid al Solicitantului unic, stabilește cofinanțarea la 5,00% pentru IMM privat, 0% pentru ONG-uri și 2% pentru instituții publice. Aici nu vorbim de „în jur de 5%”, ci de un prag fix, calculat la două zecimale.
Seria IMM-FINANȚĂRI 2026 se concentrează pe programele de investiții pentru IMM-uri, dar PEO este un exemplu bun că nu toate programele europene cer cofinanțări mari – iar diversitatea de scheme merită explorată în funcție de profilul firmei tale.
📖 Poveste din practică: Într-un proiect PEO, un IMM cu cofinanțare de 5% a fost respins inițial pentru că, într-un fișier de calcul, procentul apărea ca 4,999993%. La contestație, beneficiarul a demonstrat că, în România, calculele financiare oficiale se fac la două zecimale, iar cofinanțarea era 5,00%. Proiectul a fost, ulterior, admis. Morala: uneori nu procentul din ghid te blochează, ci modul în care este calculat și rotunjit. Detaliile tehnice contează la fel de mult ca procentele mari afișate în prezentări.
Dacă azi firma ta funcționează „la limită”, fără profit și fără rezerve, grantul nu rezolvă problema de bază – o poate amplifica atunci când trebuie să pui bani înainte și nu ai de unde.
De ce ai nevoie de bani „înainte” de a primi grantul
Granturile funcționează pe principiul „decontezi după ce plătești”. Chiar și acolo unde există avansuri, acestea nu acoperă integral cheltuielile și vin condiționate de garanții și documente. Practic, tu plătești furnizorii, salariile din proiect și alte costuri, iar apoi, la câteva luni distanță, primești rambursarea de la finanțator.
Între timp, trebuie să reziști cu cashflow-ul firmei: să poți achita facturi, taxe, rate și salarii, fără să blochezi activitatea curentă. Întrebarea nu e doar „am 25–30% cofinanțare?”, ci și „pot să susțin câteva luni cheltuielile până primesc banii înapoi?”.
Cheltuieli eligibile vs. neeligibile
Fiecare program are o listă clară de cheltuieli eligibile (ce poți deconta din grant) și neeligibile (ce suporli integral). De regulă:
Ce poți deconta (cheltuieli eligibile)
✓ Echipamente și utilaje (adesea cel mai mare procent, 50–70% din buget) ✓ Lucrări de construcții și amenajări (cu plafon, de regulă max. ~40%) ✓ Software și soluții de digitalizare (plafon max. ~30%) ✓ Active necorporale – brevete, licențe (plafon max. ~15–20%) ✓ Servicii de consultanță și proiectare (cu plafoane stricte)
Ce NU poți deconta (cheltuieli neeligibile)
✗ Terenuri și capital de lucru ✗ Stocuri, materii prime ✗ Anumite salarii curente (cele care nu sunt direct legate de proiect) ✗ Rambursaări de credite vechi ✗ Achiziții de la firme afiliate ✗ TVA (pentru firmele plătitoare) ✗ Echipamente second-hand (de regulă)
Toate aceste cheltuieli neeligibile nu dispar din bugetul tău – doar că nu sunt acoperite din grant. Dacă nu le iei în calcul de la început, proiectul arată „ieftin” pe hârtie, dar se dovedește mult mai scump în realitate.
Cashflow – marele „elefant din cameră”
Cashflow-ul proiectului este punctul în care se rup cele mai multe planuri optimiste. Pe hârtie, grantul arată bine. În practică, trebuie să gestionezi două perioade sensibile: implementarea (când faci investiții și aștepți rambursări) și monitorizarea (când ai obligații de rezultat și trebuie să menții indica-torii promisi).
Fără o simulare realistă pe 12–24 de luni, te poți trezi în mijlocul proiectului cu furnizori neplătiți, rate la credit întârziate și imposibilitatea de a continua lucrările – chiar dacă, teoretic, ai un contract de finanțare semnat. Iar când proiectul se blochează, nu doar că nu mai primești bani, dar riști corecții financiare și returnarea sumelor deja decontate.
Exemplu simplificat – proiect de 500.000 EUR
Imagineață-ți un proiect de investiții de 500.000 EUR, cu o intensitate a ajutorului de 70%. (Exemplu simplificat, cu valori rotunjite – nu simulare pentru un program anume.) Antreprenorul vede cifra de 350.000 EUR „bani nerambursabili” și își spune că statul plătește aproape tot.
▶ Cofinanțare minimă: 150.000 EUR ▶ TVA + cheltuieli neeligibile: încă 20–50.000 EUR (estimare conservatoare) ▶ Necesarul de lichiditate pe parcurs (până la rambursare): poate depăși 200.000 EUR temporar ▶ Total efort real antreprenor: 170.000–250.000 EUR, nu zero.
Două scenarii:
✅ Proiect A – antreprenorul are linii de credit, rezerve și un plan de cashflow clar pe 18 luni. Proiectul merge până la capăt, firma iese mai puternică.
❌ Proiect B – antreprenorul mizează pe „se rezolvă pe parcurs”. La 6 luni de la semnarea contractului, presiunea pe numerar devine maximă. Furnizorii așteaptă, banca nu eliberează credit suplimentar, proiectul se blochează.
Când are sens să mergi mai departe – și când e mai bine să amâni
Granturile IMM nu sunt bani gratis, ci un parteneriat în care finanțatorul vine cu o parte importantă din investiție, iar tu vii cu cofinanțare, cheltuieli neeligibile și capacitatea de a susține cashflow-ul.
Are sens să mergi mai departe atunci când, după ce îți faci calculele, rezultă că firma ta poate suporta efortul financiar fără să-și pună în pericol activitatea de bază. Dacă nu ai încă profit, rezerve sau acces la finanțare bancară, uneori e mai sănătos să îți întărești întâi businessul, apoi să revii la granturi dintr-o poziție de forță.
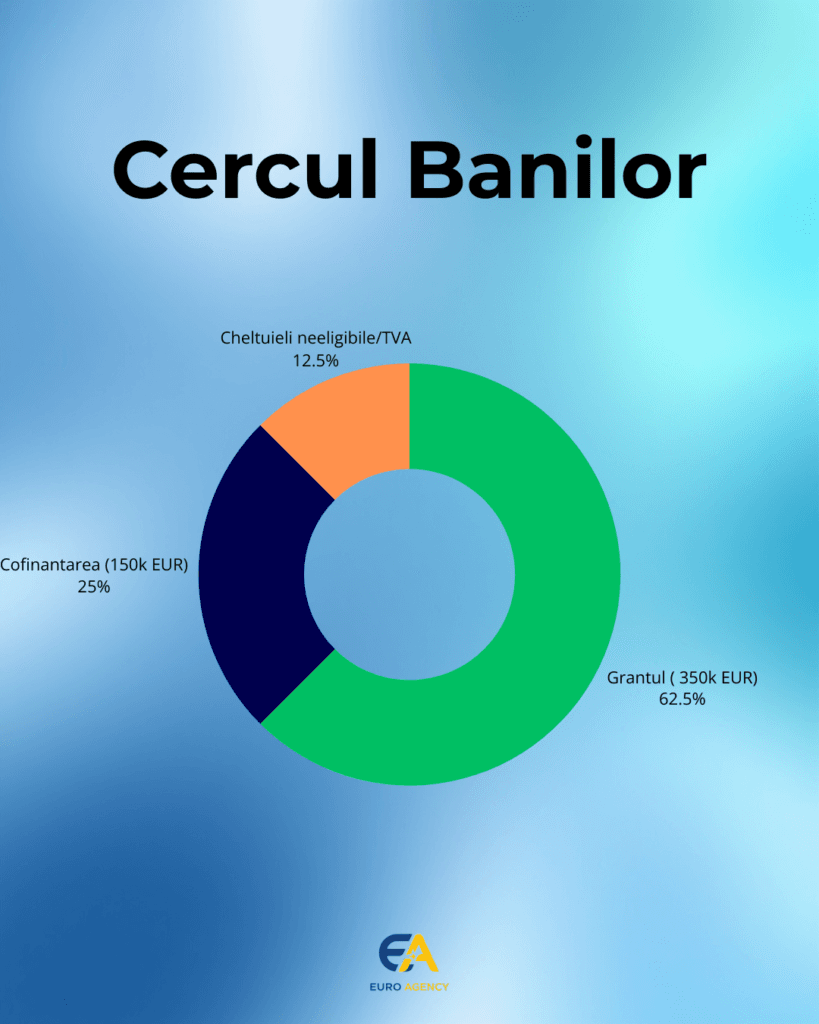
📊 Vezi infographic-ul «Cercul banilor gratis»
Vezi, dintr-o privire, cercul banilor într-un proiect de grant: de unde vin, unde se duc și ce rămâne pe umerii tăi.
➡ Vrei să discutăm pe cifrele firmei tale?
Scrie-ne la contact@euroagency.ro cu subiectul PRE-SCREENING și te contactăm în 24h. Sesiune gratuită de 15 minute – analizăm împreună cofinanțarea, cheltuielile și cashflow-ul pe cifrele tale reale.
🔮 Vineri în serie: Checklist rapid: e firma ta pregătită pentru granturi în 2026?
Un checklist comentat cu cele 10 întrebări critice pe care trebuie să ți le pui înainte de a depune orice proiect. Plus un mini-ghid „7 pași până la depunere”.
Procentele și exemplele din acest articol sunt orientative și se bazează pe ghiduri oficiale valabile la începutul anului 2026; pentru un proiect concret, verifică întotdeauna ultimul Ghid al Solicitantului și, ideal, discută cu un consultant sau cu autoritatea de management.
EURO AGENCY – Consultanță strategică pentru IMM-uri
Serie: IMM-FINANTARI 2026 – Realitatea dură a obținerii granturilor! | Articolul 2 din 18


